Research: externe Aktienanalysen & Prognosen
Auf unserer Research-Seite bieten wir Privatanlegern und professionellen Investoren Zugang zu aktuellen Aktienanalysen und Kaufempfehlungen. Bereitgestellt werden die Informationen von der mwb research AG. Das Hamburger Analysehaus beobachtet derzeit mehr als 100 internationale Werte und gibt regelmäßige Einschätzungen zu Quartals- und Jahreszahlen sowie zu aktuellen Vorgängen heraus. Die daraus abgeleiteten Prognosen können für Anleger ein nützliches Hilfsmittel bei der Investmententscheidung sein.
Bitte beachten Sie, dass die bereitgestellten Informationen von uns nicht geprüft werden und nicht die Meinung der Redaktion wiedergeben müssen.
Aktuelle Analysen:
secunet Security Networks AG: SINA-Opportunität schärft Wachstumsperspektiven
Kursziel angehoben, HALTEN bestätigt.
Die jüngsten Entwicklungen und unser Roundtable im Rahmen unserer Defense & Security Conference untermauern die Wachstumsperspektiven von secunet. Gestützt werden diese durch die starke Nachfrage aus dem Verteidigungssektor sowie den Ausbau der Partnerschaften mit Cloudflare und Bechtle. Hervorzuheben ist vor allem der genehmigte SINA-Rahmenvertrag mit einem kolportierten Volumen von bis zu EUR 1,7 Mrd., der die mittelfristige Visibilität deutlich verbessert. Wir erhöhen unsere Umsatz- und EBIT-Schätzungen für 2027/28, um zusätzliche Systemlieferungen und Wartungserlöse abzubilden. Unsere Prognosen für 2026 bleiben dagegen unverändert. Die angepassten Schätzungen sowie eine moderate Anpassung des Beta führen zu einer Anhebung unseres Kursziels auf EUR 240,00 (zuvor: EUR 210,00). Während der Markt bereits weiteres Upside aus dem Rahmenvertrag einpreist, warten wir auf mehr Klarheit hinsichtlich künftiger Auftragseingänge und Lieferzeitpläne. HOLD. Aufzeichnungen aller Präsentationen sind hier abrufbar: https://research-hub.de/videos
Vollständige AnalyseVeröffentlicht am: Fri, 09 Oct 2026 09:14:22 GMT
Beno Holding AG: H1 2026: Stabiles Portfolio, Wachstumsplattform bereit für Expansion
KAUFEN
BENO Holding hat im H1 ’26 eine stabile operative Entwicklung verzeichnet. Das Portfolio aus 12 Light-Industrial- und Lagerimmobilien wies weiterhin eine hohe Vermietungsquote von 96% auf. Die annualisierten Nettomieteinnahmen blieben mit EUR 7,33 Mio. weitgehend stabil (H1 ’25: EUR 7,40 Mio.), während der Portfoliowert auf ca. EUR 90 Mio. stieg (+2%). Über die operative Portfolioentwicklung hinaus erzielte BENO weitere Fortschritte bei der Skalierung seiner digitalen Asset-Management-Plattform und beim Ausbau seiner Kapitalmarktpräsenz. Die jüngst angekündigte Akquisition in Roth sowie zwei abgeschlossene Refinanzierungen, die zusätzliche Liquidität von ca. EUR 8 Mio. freisetzen, dürften dem externen Wachstum im H2 weiteren Schub verleihen. Wir sehen BENO weiterhin gut positioniert, um von attraktiven Akquisitionsmöglichkeiten im fragmentierten deutschen Light-Industrial-Markt zu profitieren. Wir bestätigen unsere KAUFEN-Empfehlung mit einem unveränderten Kursziel von EUR 14,00.
Vollständige AnalyseVeröffentlicht am: Fri, 09 Oct 2026 08:57:46 GMT
MHP Hotel AG: Aktienrückkauf zeigt Zuversicht – KAUFEN bestätigt
MHP Hotel hat ein freiwilliges Aktienrückkaufangebot über bis zu 4,4 Mio. Aktien (ca. 9,5% des Grundkapitals) zu einem Preis von EUR 1,35 je Aktie aufgelegt. Die Annahmefrist läuft vom 13. Oktober bis zum 2. November 2026. Das Management beabsichtigt, den Großteil der zurückerworbenen Aktien einzuziehen. Die vier Gründungsaktionäre (Anteil von ~75%) werden das Angebot nicht annehmen, sodass es vollumfänglich den Streubesitzaktionären offensteht. Gestützt auf die solide Liquiditätsausstattung zum H1 26 (ca. EUR 10 Mio. Barmittel bzw. ca. EUR 6 Mio. Net Cash) und das Asset-light-Geschäftsmodell wird der maximale Mittelabfluss von EUR 5,9 Mio. die Expansionspläne nicht gefährden. Zwar steht die Reduzierung des Free Float im Widerspruch zu den ursprünglichen Markterwartungen einer höheren Handelsliquidität im Nachgang der Kapitalmaßnahmen. Der Aktienrückkauf signalisiert jedoch das Vertrauen des Managements in zukünftige Cash Flows und etabliert eine kurzfristige Preisuntergrenze. Folglich bestätigen wir unser KAUFEN-Rating und unser Kursziel von EUR 2,70.
Vollständige AnalyseVeröffentlicht am: Fri, 09 Oct 2026 08:22:00 GMT
Daimler Truck Holding AG: Q3-Absatz steigt kräftig, doch das Gesamtbild ist entscheidend
Verkaufsempfehlung bestätigt
Daimler Truck hat ein starkes Q3 abgeliefert: Der Absatz stieg um 26% yoy, gestützt durch eine niedrige Vergleichsbasis im Vorjahresquartal sowie deutliche Nachholeffekte in Nordamerika, wo die Volumina um 51% yoy zulegten. Der Anstieg des Konzernabsatzes um lediglich 8% yoy in 9M 26 relativiert die Erholung im Quartal jedoch. Wir erwarten für Q3 einen Umsatz von rund EUR 13 Mrd. und ein bereinigtes Konzern-EBIT von EUR 1,2 Mrd., was eine stärkere operative Performance widerspiegelt. Unsere Schätzungen für FY26 liegen weiterhin am oberen Ende der Guidance des Managements, da weitere Nachholeffekte die Volumina in Q4 stützen dürften. Hohe Kraftstoffpreise, ein erhöhtes Zinsniveau und geopolitische Unsicherheiten belasten jedoch weiterhin die Nachfrage. Ab 2027 könnten aggressiv bepreiste chinesische E-Lkw den Wettbewerb in Europa und anderen Märkten verschärfen und mittelfristig die Marktanteile und Margen der etablierten Hersteller gefährden. Wir bestätigen unser SELL-Rating mit einem Kursziel von EUR 33,00.
Vollständige AnalyseVeröffentlicht am: Fri, 09 Oct 2026 08:19:48 GMT
Draegerwerk AG & Co. KGaA: Sechsjähriger FDA-Belastungsfaktor beseitigt
US-Monitoring-Geschäft rückt wieder in den Fokus
Dräger hat ein sechs Jahre währendes regulatorisches Kapitel im US-Patientenmonitoring endlich abgeschlossen. Nach der FDA-Freigabe (Clearance) von Dräger IACS VG8.1 hat die Behörde den 2020 ausgesprochenen Warning Letter aufgehoben. Damit entfallen die verbleibenden Einschränkungen für die Vermarktung des Dräger-Monitoring-Portfolios in den USA und in anderen Märkten, die von FDA-Zulassungen abhängen. Kurzfristig erwarten wir nur geringe Auswirkungen auf das Ergebnis. Mittelfristig sehen wir jedoch ein verbessertes Wachstumsprofil, da Dräger seine US-Vertriebskapazitäten wieder aufbaut, die Neukundenakquise wieder aufnimmt und das bestehende Portfolio zunehmend mit Monitoring-Lösungen kombiniert. Wir heben unsere Umsatz- und Ergebnisschätzungen für 2027/28 leicht an und erhöhen unser Kursziel von 130,00 EUR auf 135,00 EUR. KAUFEN. Dräger veranstaltet am 18. November einen Capital Markets Day (hybrid). Professionelle und institutionelle Investoren sowie Analysten sind herzlich eingeladen, sich anzumelden:https://research-hub.de/events/registration/2026-11-18-10-00/DR0-GR
Vollständige AnalyseVeröffentlicht am: Fri, 09 Oct 2026 07:06:17 GMT
SUSS MicroTec SE: Q3-Vorschau: Starke Nachfrage, doch Lieferengpässe belasten – KAUFEN
Das dritte Quartal dürfte die Stärke der Nachfrage erneut unterstreichen: Wir erwarten einen Auftragseingang von über EUR 200 Mio., gestützt durch einen weiteren größeren Coater-Auftrag. Die GuV dürfte jedoch enttäuschen, da Lieferengpässe die Auslieferung einer begrenzten Anzahl von Anlagen ins vierte Quartal verschieben und damit Umsatz und Profitabilität unter dem aktuellen Konsens liegen dürften. Der Engpass bei Robotik- und Wafer-Handling-Komponenten hat sich seit September verschärft. Damit verlagert sich der Fokus zunehmend von der Nachfrage auf die operative Umsetzung, und es stellt sich die zentrale Frage, ob sich das Problem innerhalb eines Quartals lösen lässt oder bis 2027 fortbesteht. Wir passen unsere Schätzungen für das Geschäftsjahr 2026 an und erhöhen die Risikoprämie in unserer Bewertung, um der gestiegenen Execution-Unsicherheit Rechnung zu tragen. Daraus ergibt sich ein reduziertes Kursziel von EUR 110,00 nach zuvor EUR 120,00. Bei einem EV/EBIT von 10,5x auf Basis 2027E halten wir das Chance-Risiko-Verhältnis weiterhin für attraktiv und bestätigen daher unsere KAUFEN-Empfehlung, insbesondere angesichts der weiterhin starken Nachfrage trotz der kurzfristig erhöhten operativen Risiken.
Vollständige AnalyseVeröffentlicht am: Thu, 08 Oct 2026 08:53:34 GMT
Suedzucker AG: Q2 27 markiert einen weiteren Schritt auf dem Weg der Erholung
KAUFEN bestätigt
Südzucker hat ein solides Q2 27 vorgelegt: Der Umsatz stieg um 4,1% yoy auf EUR 2,1 Mrd., das operative EBITDA legte um 81% yoy auf EUR 168 Mio. zu und bestätigte damit die vorläufigen Zahlen. Die EBITDA-Marge verbesserte sich um 340 Bp. auf 7,9%, während das EPS erstmals seit zwei Jahren wieder in den positiven Bereich zurückkehrte. Der operative Cashflow erhöhte sich um 66% yoy auf EUR 439 Mio., getragen von einer stärkeren Ertragslage und einer deutlichen Freisetzung von Working Capital. Die Erholung war breit abgestützt: CropEnergies, Spezialitäten und Stärke profitierten von einem günstigeren Marktumfeld, während das Segment Zucker der größte Nachzügler blieb. Wir sehen weiteres Aufwärtspotenzial vom Zuckermarkt, da die Preise sowohl global als auch in Nordwesteuropa begonnen haben, sich zu erholen. Weltweite angebotsseitige Risiken könnten die Preise zusätzlich stützen, insbesondere durch El Niño und geringere Rübenanbauflächen in Europa. Hohe Lagerbestände und längere Vertragslaufzeiten dürften jedoch dafür sorgen, dass die Erholung nur schrittweise verläuft. Wir bestätigen unser BUY-Rating und unser Kursziel von EUR 17,00.
Vollständige AnalyseVeröffentlicht am: Thu, 08 Oct 2026 08:16:19 GMT
MTU Aero Engines AG: Q3-Preview: Nachfrage intakt, Cash-These auf Kurs
KAUFEN
Die Q3 Zahlen von MTU sollten bestätigen, dass die Investment Story intakt bleibt. Wir erwarten einen Umsatz von EUR 2,29 Mrd. und ein bereinigtes EBIT von EUR 361 Mio. Die Nachfrage dürfte trotz der jüngsten Sorgen rund um Airline Kapazitäten und die Verfügbarkeit von Triebwerken stark bleiben. Das MRO Geschäft bleibt aus unserer Sicht der unterschätzte Werttreiber. Die aktuell noch verwässerten Margen spiegeln vor allem den Hochlauf des GTF Programms wider und nicht eine Verschlechterung der zugrunde liegenden Profitabilität. Auch die Cash Conversion sollte solide bleiben. Unsere FY26 FCF Schätzung von EUR 577 Mio. entspricht einer Cash Conversion Rate von rund 57 %. MTU wird seine Q3 2026 Zahlen am 29. Oktober 2026 vorlegen. Auch die Bewertung erscheint attraktiv. Die Aktie handelt auf Basis unserer Schätzungen bei 11,2x EV/EBITDA 2026E und fällt bis 2028E auf 8,6x. Gleichzeitig steigt der ROCE auf 19,6 %, während sich die Bilanz in eine Netto Cash Position dreht. Dies schafft zusätzlichen Spielraum für mögliche Aktienrückkäufe. BUY. KAUFEN.
Vollständige AnalyseVeröffentlicht am: Thu, 08 Oct 2026 07:40:48 GMT
Elmos Semiconductor SE: Q3-Vorschau: Momentum intakt trotz Gegenwind im Bereich Innenbeleuchtung – KAUFEN
Wir erwarten, dass das dritte Quartal das intakte operative Momentum von Elmos bestätigt: Umsatz von rund EUR 168 Mio., eine Book-to-Bill-Ratio über eins, eine Bruttomarge von etwa 44,5% und eine operative EBIT-Marge von rund 25%, begleitet von einer weiterhin starken Cash Conversion. Neu im Fokus steht vor allem eine aggressivere Preisgestaltung im Bereich Interior Lighting, wo Melexis Marktanteile zurückgewinnen will. Da das Segment jedoch nur rund 8-9% des Elmos-Umsatzes ausmacht und eine unterdurchschnittliche Profitabilität aufweist, halten wir das Ergebnisrisiko auf Konzernebene für überschaubar, selbst wenn einige Marktanteile verloren gehen sollten. Angesichts breiter angelegter Wachstumschancen in den Bereichen Ranging, Motorsteuerung, Sensorik und SDV-bezogene Anwendungen sowie einer Bewertung von lediglich rund 18,4x KGV 2027e sehen wir weiterhin ein attraktives Chance-Risiko-Verhältnis und bestätigen vor den Q3-Zahlen unser KAUFEN-Rating sowie unser Kursziel von EUR 180,00.
Vollständige AnalyseVeröffentlicht am: Thu, 08 Oct 2026 07:37:55 GMT
Hensoldt AG: Prognoseanhebung in Sicht. Diese reicht jedoch nicht aus, um die Bewertung zu rechtfertigen. VERKAUFEN
Am 5. November wird Hensoldt seine Q3 Zahlen vorlegen. Wir rechnen mit einem soliden Quartal und erwarten einen Umsatz von EUR 695 Mio., ein Plus von 17 % gegenüber dem Vorjahr, sowie ein bereinigtes EBITDA von EUR 125 Mio. bei einer Marge von 18 %. Der Cashflow dürfte mit rund EUR 35 Mio. saisonal schwach ausfallen. Angesichts der traditionell hohen Bedeutung des vierten Quartals würden wir dies jedoch nicht überbewerten. Auf Basis unserer Schätzungen wird eine Anhebung der FY26 Guidance sehr wahrscheinlich. Um das aktuelle Jahresziel zu erreichen, wäre im vierten Quartal lediglich ein Umsatzwachstum von rund 4 % erforderlich. In den vergangenen drei Jahren lag das durchschnittliche Wachstum im Schlussquartal bei 14 %. Eine mögliche Guidance Anhebung dürfte aus unserer Sicht allerdings bereits weitgehend im Kurs reflektiert sein. Entscheidender ist daher die Frage, ob das Management auch seine langfristigen Ziele anhebt. Ohne höhere Ambitionen bleiben unsere Bedenken hinsichtlich eines möglichen Umsatzhochs zu Beginn der 2030er Jahre sowie Hensoldts hoher Abhängigkeit von gepanzerten Plattformen bestehen. Der durch die Ukraine Nachrichten ausgelöste Kursanstieg vom Montag wurde inzwischen mehr als vollständig wieder abgegeben. Auf dem aktuellen Bewertungsniveau sehen wir weiterhin keine ausreichende Kompensation für diese strukturellen Risiken. SELL, Kursziel EUR 62,00. Mehr Einblicke in den Defense & Security Sektor erhalten Sie heute auf unserer Online Konferenz: research-hub.de/conference/defense-and-security .
Vollständige AnalyseVeröffentlicht am: Thu, 08 Oct 2026 07:34:07 GMT
-
Aktuelle Ausgabe PRINT
 5,00 €
Ausgabe: 9/2026
-
Aktuelle Ausgabe NEWS
 2,50 €
Ausgabe: 9/2026
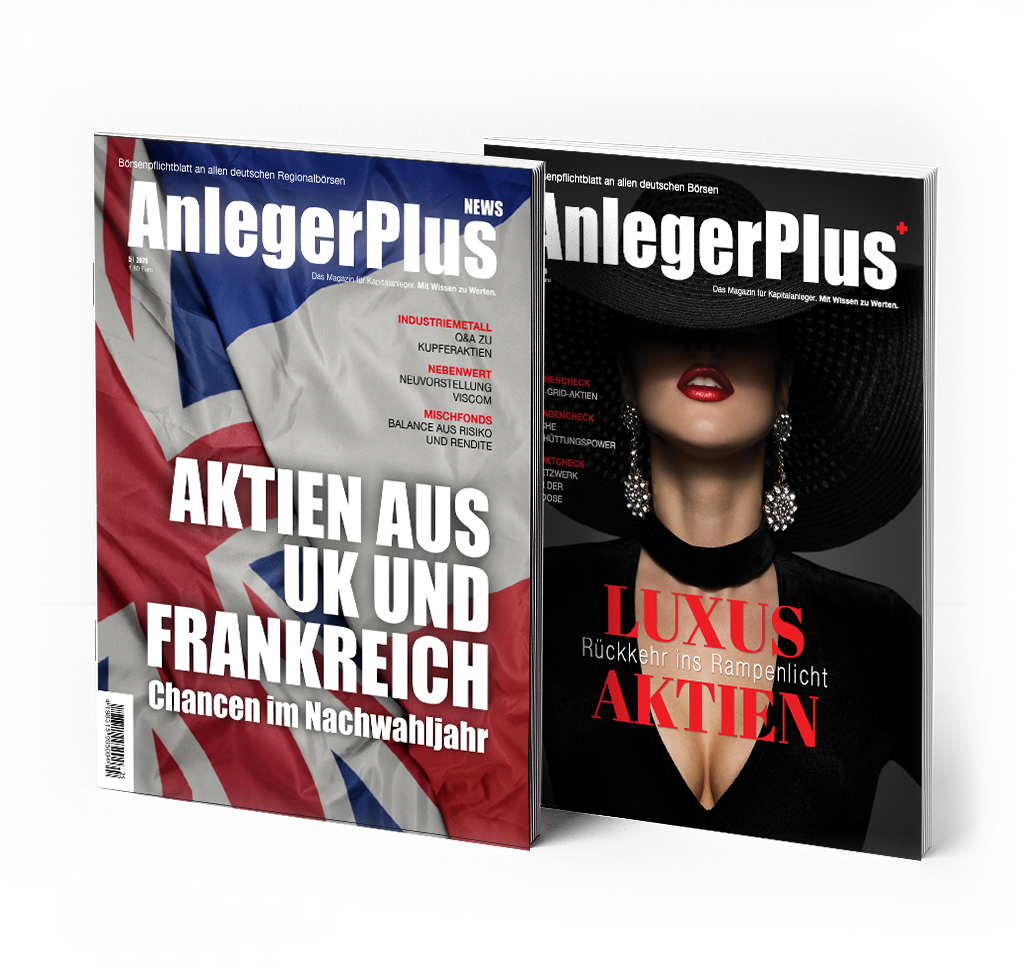
AnlegerPlus-Magazine
Unsere Magazine liefern fundierte Analysen, praxisnahe Strategien und unabhängige Einschätzungen rund um Aktien, ETFs, Fonds und Zertifikate. Zielgerichtet für Anleger, die Chancen erkennen und Risiken verstehen wollen. Mit AnlegerPlus und den kompakten AnlegerPlus News erhalten Sie alle zwei Wochen das Wesentliche für Ihre Geldanlage – verständlich, fokussiert und immer auf den Punkt.