Research: externe Aktienanalysen & Prognosen
Auf unserer Research-Seite bieten wir Privatanlegern und professionellen Investoren Zugang zu aktuellen Aktienanalysen und Kaufempfehlungen. Bereitgestellt werden die Informationen von der mwb research AG. Das Hamburger Analysehaus beobachtet derzeit mehr als 100 internationale Werte und gibt regelmäßige Einschätzungen zu Quartals- und Jahreszahlen sowie zu aktuellen Vorgängen heraus. Die daraus abgeleiteten Prognosen können für Anleger ein nützliches Hilfsmittel bei der Investmententscheidung sein.
Bitte beachten Sie, dass die bereitgestellten Informationen von uns nicht geprüft werden und nicht die Meinung der Redaktion wiedergeben müssen.
Aktuelle Analysen:
GEA Group AG: Starkes Q3, anspruchsvolle Vergleichsbasis im Q4: Rücksetzer zum Einstieg nutzen
KAUFEN
GEAs Q3 Pre-Close Call bestätigte die angehobene FY26-Guidance und deutet auf ein weiteres starkes Auftragsquartal hin. Die Großaufträge erreichten in Q3 einen niedrigen dreistelligen Millionen-Euro-Betrag und lagen damit deutlich über dem Vorjahreswert von EUR 64 Mio. Das organische Auftragswachstum dürfte nahe an den 10,7% aus H1 liegen. Die für das Gesamtjahr in Aussicht gestellten Auftragseingänge von > EUR 6 Mrd. könnten ein optisch schwächeres Q4 implizieren, da die Vergleichsbasis außergewöhnlich anspruchsvoll ist. Umsatz, EBITDA-Marge und FCF liegen im Plan, und das Aktienrückkaufprogramm verläuft planmäßig. Eine etwaige Schwäche beim Q4-Auftragseingang wäre eine Kaufgelegenheit, und der Buyback stützt die Aktie bis zur Zahlenvorlage am 9. November. BUY, Kursziel EUR 76,00 bestätigt.
Vollständige AnalyseVeröffentlicht am: Tue, 06 Oct 2026 07:06:24 GMT
Puma SE: Q3-Vorschau: Erholung verläuft weiterhin nur schrittweise
HALTEN bestätigt
PUMA wird am 30. Oktober die Zahlen für das dritte Quartal 2026 vorlegen. Wir erwarten eine sequenzielle Verbesserung der Umsatzentwicklung gegenüber Q2, gestützt durch eine leichtere Vergleichsbasis im Vorjahresvergleich sowie saisonale Effekte, während die zugrunde liegende Nachfrage verhalten bleiben dürfte. Die Bruttomarge dürfte von Preisdisziplin, einem höheren DTC-Anteil, Währungseffekten sowie US-Zollrückerstattungen profitieren. Hohe operative Kosten und strategische Investitionen dürften das EBIT jedoch weiterhin leicht im negativen Bereich halten. Die jüngsten Zahlen des Wettbewerbers Nike deuten auf ein ähnlich uneinheitliches Marktumfeld hin, mit Schwäche in EMEA, China und im Footwear-Segment, jedoch einem robusteren Wholesale-Geschäft. Nach Anpassung unseres Modells, auch auf eine graduellere Erholung bis ins Jahr 2027 passen wir unser Kursziel von 25,00 EUR auf 24,00 EUR an und bestätigen unsere HOLD-Empfehlung.
Vollständige AnalyseVeröffentlicht am: Mon, 05 Oct 2026 09:33:07 GMT
Gerresheimer AG: Q2 zeigt eine Erholung, aber noch keine überzeugende Equity Story. VERKAUFEN
Die vorläufigen Ergebnisse von Gerresheimer für das zweite Quartal 2026 zeigen eine deutliche sequenzielle Erholung. Der Umsatz stieg auf 578 Mio. EUR, das bereinigte EBITDA auf 102 Mio. EUR, wodurch sich die Marge auf 17,6 % verbesserte. Das Ergebnis blieb jedoch unter dem Niveau des zweiten Quartals 2025, was aus unserer Sicht eher für eine Stabilisierung als für eine Normalisierung spricht. Die Entwicklung in den Segmenten war uneinheitlich: Containment & Delivery Systems blieb robust, Primary Injectable Solutions weiterhin schwach, während sich Moulded Glass gegenüber dem Vorquartal deutlich verbesserte, bei der Profitabilität jedoch weiterhin unter dem Vorjahresniveau lag. Der abgeschlossene Verkauf von Centor reduziert die Bilanz- und Umsetzungsrisiken zusätzlich. Der Abschluss der PPP-Transaktion wird für das erste Halbjahr 2027 erwartet. Dennoch bleibt die Transparenz hinsichtlich der Pro-forma-Ertragslage begrenzt. Weitere Details erwarten wir mit der Veröffentlichung der endgültigen Halbjahreszahlen. Wir halten an unserem Kursziel von 20,00 EUR fest und bestätigen unsere SELL-Einstufung.
Vollständige AnalyseVeröffentlicht am: Mon, 05 Oct 2026 08:59:37 GMT
ZEAL Network SE: Q3-Vorschau: Rücksetzer eröffnet attraktive Einstiegschance – KAUFEN
Q3 dürfte zeigen, dass die operative Dynamik bei ZEAL trotz eines gemischteren Jackpot-Umfelds intakt bleibt: 16 Höchstjackpots bei Lotto 6aus49 sollten ein deutlich schwächeres Eurojackpot-Quartal weitgehend kompensieren. Wir erwarten einen bereinigten Konzernumsatz von rund EUR 67,5 Mio. (ex Akquisition), entsprechend einem Wachstum von rund 10% yoy, getragen von weiter steigenden MAUs, einer robusten ABPU und einer Lotterie-Bruttomarge von 18,5%. Während M&A-Kosten im Zusammenhang mit SevenCanyon das ausgewiesene EBITDA belasten dürften, sehen wir das Kerngeschäft operativ weiterhin auf dem Margenniveau von Q2 von rund 34%; die ausgewiesene EBITDA-Marge erwarten wir bei 28-32% und damit stabil yoy. Nach dem jüngsten Kursrückgang sehen wir einen attraktiven Einstiegszeitpunkt: Mit 11x EV/EBIT 2026E und 9,3x 2027E erscheint die Bewertung für ein Unternehmen mit weiterhin zweistelligem bereinigtem Wachstum, starker Cash-Generierung und erheblichem weiterem Wachstumspotenzial attraktiv. Wir bestätigen unsere BUY-Empfehlung mit einem Kursziel von EUR 72,00.
Vollständige AnalyseVeröffentlicht am: Mon, 05 Oct 2026 08:56:42 GMT
Kion Group AG: Q3-Pre-Close: IAS trägt das Quartal, ITS begrenzt das Jahr. KAUFEN
KIONs Q3-Preclose zeigt eine anhaltende Erholung, die jedoch langsamer verläuft als von uns modelliert. Das bereinigte EBIT dürfte in Q3 um ca. 10% yoy auf ca. EUR 209 Mio. steigen (Marge ca. 7,4% / mwb-Schätzung). Der Nettogewinn fällt bei einer Steuerquote von ca. 36% jedoch um 20% bis 25%, sodass das berichtete EPS am 29. Oktober schwach ausfallen könnte. ITS bleibt der Belastungsfaktor, da Volumen und Mix die Margen bremsen. Die Kosteninflation könnte sich zudem ins Jahr 2027 verlagern. IAS liefert ein Umsatzwachstum im mittleren Zehnerprozentbereich, der Auftragseingang hat jedoch ein Plateau erreicht. Entsprechend reduzieren wir unser Kursziel von EUR 55,00 auf EUR 51,00 und bestätigen unser BUY-Rating. Die Aktie notiert 65% unter ihrem Hoch aus dem Jahr 2021 und 6% unter dem Corona-Tief. Bei einem EV/EBITDA 2027E von 6x, einem KGV 2027E von 8x und einer FCF-Rendite von ca. 13% spiegelt die Bewertung die operative Entwicklung nicht wider.
Vollständige AnalyseVeröffentlicht am: Mon, 05 Oct 2026 08:27:43 GMT
Airbus SE: Q3 auf dem Papier schwach, Q4 muss liefern
KAUFEN bestätigt
Die Auslieferungen im Q3 fallen mit rund 193 Flugzeugen vermutlich schwach aus und liegen damit 4% unter dem Niveau von Q3 25 sowie 19% unter einem sehr starken Q2 26 (mwb-Schätzung). Die Headline-Zahl bildet die zugrunde liegende Aktivität jedoch nur unvollständig ab. Übergaben zum Monatsende erscheinen in unserem Tracker erst, sobald das Flugzeug überführt wird. Zudem haben sich rund 20 A321neo aufgrund eines Problems mit der Grundierung der Stringer ins vierte Quartal verschoben. Das Problem lässt sich innerhalb weniger Tage beheben und ist nicht sicherheitsrelevant. Wir werten die niedrige Zahl daher als Timing-Effekt und nicht als Volumenverlust. Allerdings ist im vierten Quartal nun ein Rekordquartal erforderlich. Um das FY26-Ziel von rund 870 Auslieferungen zu erreichen, werden etwa 326 Auslieferungen benötigt. Das sind 10% mehr als beim bisherigen Q4-Rekord aus dem Jahr 2018. Die Versorgung mit Triebwerken bleibt angespannt, und im vergangenen Jahr erzwang ein ähnliches, spät aufgetretenes Qualitätsproblem im Dezember eine Senkung der Zielvorgabe. Dennoch bleiben wir zuversichtlich, da Airbus wiederholt seine Fähigkeit unter Beweis gestellt hat, zum Jahresende einen starken Ramp-up zu realisieren, insbesondere im Dezember. KAUFEN, Kursziel unverändert bei EUR 227,00.
Vollständige AnalyseVeröffentlicht am: Fri, 02 Oct 2026 07:15:07 GMT
HMS Bergbau AG: H1 überzeugt, Minenbeiträge laufen nun an – KAUFEN bestätigt
HMS Bergbau hat die vorläufigen Zahlen bestätigt und ein starkes H1 2026 vorgelegt. Die Umsatzerlöse stiegen dank höherer Kohlevolumina und des rasanten Ausbaus des Marine-Fuels-Geschäfts um 74% yoy. Das bereinigte EBITDA erreichte rund EUR 14 Mio., wobei die Bergbauaktivitäten noch keinen nennenswerten Beitrag leisteten. Dies dürfte sich in H2 ändern: Das Management erwartet von Maatla und HRV einen EBITDA-Beitrag von rund EUR 6-7 Mio., welcher das Jahresziel eines bereinigten EBITDA von EUR 35 Mio. für das GJ 2026 stützt. Über 2026 hinaus liefert der ganzjährige Beitrag aus dem Minengeschäft sowie Wachstum der Marine-Fuels weiteres Ergebnispotenzial. Die jüngste Aufstockung der Anleihe um EUR 25 Mio. schafft zudem größeren Spielraum für die Skalierung des umschlagsstarken Handelsgeschäfts. Wir bestätigen unser Kursziel von EUR 85,00 und unser KAUFEN-Rating.
Vollständige AnalyseVeröffentlicht am: Thu, 01 Oct 2026 09:26:26 GMT
Enapter AG: H1-Zahlen unterstreichen die Notwendigkeit des strategischen Neustarts
Einstufung bleibt Under Review
Enapters H1-26-Ergebnisse entsprechen den vorläufigen Zahlen, wobei sich der Umsatz yoy nahezu verdoppelte auf 10,8m EUR und sich das EBITDA auf -4,5 Mio. EUR verbesserte. Trotz der operativen Verbesserung fiel der operative Cashflow von +0,3 Mio. EUR im Vorjahr auf -10,3 MIo. EUR, während die liquiden Mittel Ende Juni bei 1,5m EUR lagen. Der schwache Auftragseingang von 3,6 Mio. EUR, 43% unter Vorjahr, verdeutlicht das herausfordernde Wasserstoffmarktumfeld und unterstreicht Enapters strategischen Reset hin zu einem Asset-light-Modell mit China-Fokus und Fertigungspartnern. Die geplante Kapitalerhöhung von 10–12 Mio. EUR mit einem strategischen Partner sollte zusätzliche Finanzierung bereitstellen, allerdings fehlt der neuen Strategie weiterhin ein finanzieller Ausblick. Wir warten daher auf mehr Visibilität hinsichtlich der finanziellen Auswirkungen und der Kapitalerhöhung, bevor wir unser Modell aktualisieren. Weitere Klarheit zum Ausblick erwarten wir zum Jahresende. Rating und PT bleiben Under Review.
Vollständige AnalyseVeröffentlicht am: Thu, 01 Oct 2026 09:05:15 GMT
Palfinger AG: Russland und Hubladebühnen nun endgültig raus, Margenstory intakt
BUY
*Alternative Formulierung:*
**Russland-Ausstieg und Verkauf der Ladebordwände endlich vollzogen, Margen-Case bleibt intakt
PALFINGER wird seine russischen Gesellschaften dekonsolidieren, nachdem diese auf die britische Sanktionsliste gesetzt wurden. Die daraus resultierende Wertberichtigung von ca. 135 Mio. EUR im dritten Quartal ist nicht zahlungswirksam und wird im Ergebnis aus aufgegebenen Geschäftsbereichen ausgewiesen. Ein weiterer Effekt von ca. 45 Mio. EUR aus der Währungsumrechnungsrücklage dürfte folgen, überwiegend 2027 (mwb-Schätzung). Zudem hat PALFINGER eine Vereinbarung zum Verkauf des margenschwächeren Hubladebühnengeschäfts unterzeichnet. Der Abschluss wird im vierten Quartal 2026 oder ersten Quartal 2027 erwartet. Beide Schritte schärfen das Portfolio und reduzieren Risiken. Operativ bestätigt das vorläufige EBIT für die ersten neun Monate von ca. 120 Mio. EUR (-8% ggü. Vorjahr) ein schwächeres Jahr, und 2026 dürfte unter dem Vorjahr enden. Wir senken unser EBIT 2026E auf 160 Mio. EUR. Der Kursrückgang von 9,7% hat jedoch rund 106 Mio. EUR Börsenwert vernichtet, weit mehr, als die Nachrichten rechtfertigen, und schafft einen attraktiven Einstiegszeitpunkt. Wir bestätigen unser BUY mit einem leicht reduzierten Kursziel von 56,00 EUR (bisher: 57,00 EUR) und einem Aufwärtspotenzial von über 100%.
Vollständige AnalyseVeröffentlicht am: Thu, 01 Oct 2026 08:39:54 GMT
SUSS MicroTec SE: Wafer-Reinigung wird vom Fahrplan zur Realität – KAUFEN
Der GreenTec-Launch markiert den kommerziellen Start von SUSS’ Wafer-Cleaning-Strategie und überträgt bewährte Photomask-Cleaning-Technologie auf einen deutlich größeren angrenzenden Markt. Der GT200 adressiert zunächst 200-mm-Anwendungen für Qualifizierung und Produktion, wobei die Kundenvalidierung bereits läuft; ab 2027 soll die Plattform auf 300-mm-HVM ausgeweitet werden und damit die GreenTec-Umsatzambition von über EUR 100 Mio. bis 2030 untermauern. Das hohe Kundeninteresse, der geringere Chemikalieneinsatz, die reduzierte Tool-Komplexität und niedrigere Total Cost of Ownership machen GreenTec zu einem weiteren glaubwürdigen mittelfristigen Wachstumstreiber für SUSS. Gleichzeitig unterstreichen Microns gestrige Aussagen zu anhaltend angespannten HBM-Kapazitäten, steigenden Investitionen und weiteren Kapazitätserweiterungen bis 2027/28 das attraktive Nachfrageumfeld für SUSS’ Temporary-Bonding-/Debonding-Geschäft. Wir bestätigen unsere BUY-Empfehlung und unser Kursziel von EUR 120,00.
Vollständige AnalyseVeröffentlicht am: Thu, 01 Oct 2026 08:24:22 GMT
-
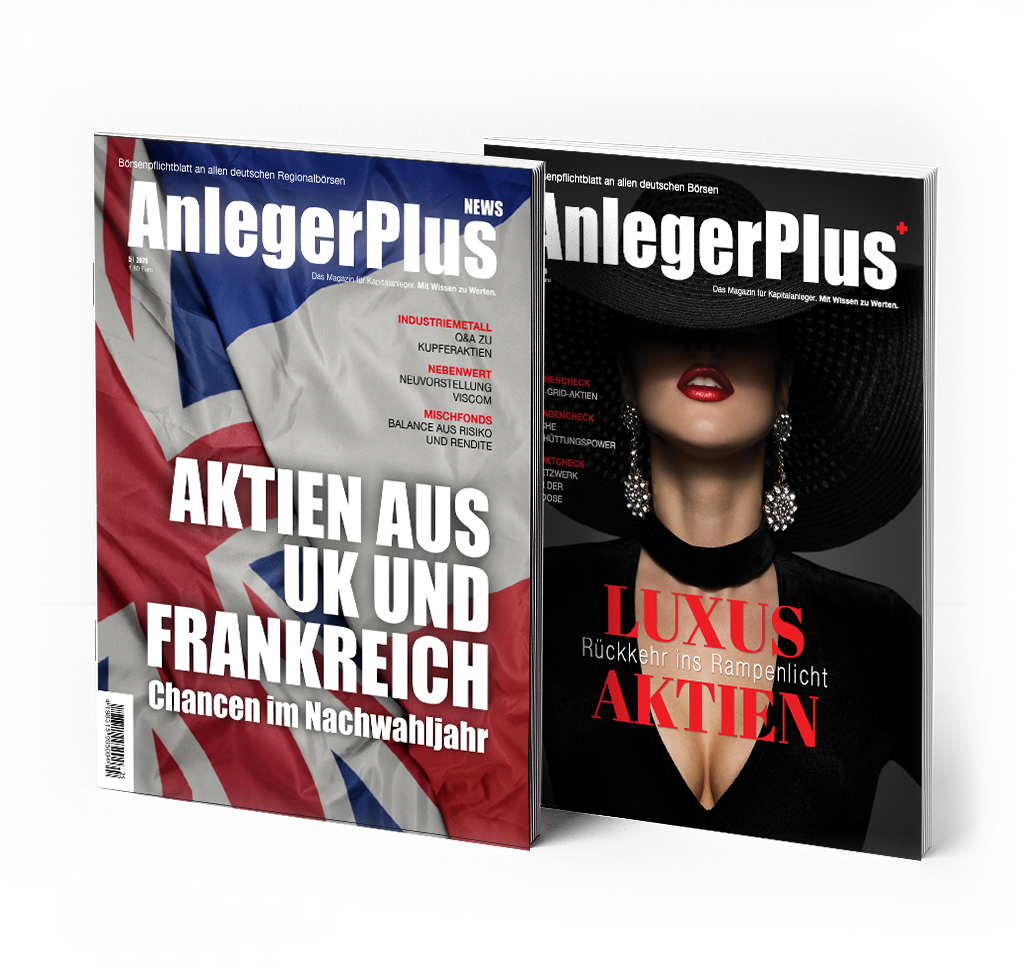
Aktuelle Ausgabe PRINT
 5,00 €
Ausgabe: 9/2026
-
Aktuelle Ausgabe NEWS
 2,50 €
Ausgabe: 9/2026
AnlegerPlus-Magazine
Unsere Magazine liefern fundierte Analysen, praxisnahe Strategien und unabhängige Einschätzungen rund um Aktien, ETFs, Fonds und Zertifikate. Zielgerichtet für Anleger, die Chancen erkennen und Risiken verstehen wollen. Mit AnlegerPlus und den kompakten AnlegerPlus News erhalten Sie alle zwei Wochen das Wesentliche für Ihre Geldanlage – verständlich, fokussiert und immer auf den Punkt.