Research: externe Aktienanalysen & Prognosen
Auf unserer Research-Seite bieten wir Privatanlegern und professionellen Investoren Zugang zu aktuellen Aktienanalysen und Kaufempfehlungen. Bereitgestellt werden die Informationen von der mwb research AG. Das Hamburger Analysehaus beobachtet derzeit mehr als 100 internationale Werte und gibt regelmäßige Einschätzungen zu Quartals- und Jahreszahlen sowie zu aktuellen Vorgängen heraus. Die daraus abgeleiteten Prognosen können für Anleger ein nützliches Hilfsmittel bei der Investmententscheidung sein.
Bitte beachten Sie, dass die bereitgestellten Informationen von uns nicht geprüft werden und nicht die Meinung der Redaktion wiedergeben müssen.
Aktuelle Analysen:
Deutsche Lufthansa AG: Solides Q3 erwartet, Treibstoffsorgen überzogen
KAUFEN
Lufthansas Q3 dürfte bestätigen, dass die Nachfrage weiterhin robust ist. Ein höherer RASK (Revenue per Available Seat Kilometre) sollte die geringere Kapazität kompensieren und eine solide Profitabilität sowie einen starken Cashflow stützen. Kerosin stellt kurzfristig weiterhin einen Gegenwind dar, den wir jedoch angesichts der umfangreichen Absicherung (Hedging) für das GJ27 und eines sich entspannenden Ausblicks für den Crack Spread als vorübergehend einschätzen. Das wesentliche Abwärtsrisiko wäre ein nachhaltig über 160 USD/bbl liegender Ölpreis. Bis dahin bleibt die Bewertung überzeugend, da die Flotte und die MRO-Assets einen Großteil des EV abdecken. KAUFEN, Kursziel 21,00 EUR.
Vollständige AnalyseVeröffentlicht am: Thu, 08 Oct 2026 07:06:33 GMT
AUTO1 GROUP SE: Q3-Pre-Close dämpft die Erwartungen
Kursziel & KAUFEN bestätigt.
AUTO1s Q3-Pre-Close-Update zeigte ein langsameres Absatzwachstum sowie ein niedrigeres EBITDA als vom Visible-Alpha-Konsens erwartet, was erneut Druck auf den Aktienkurs auslöste. Das Merchant-Geschäft wachse in Q3 um im Bereich von 10% yoy, während das Retail-Wachstum eher bei etwa 18% zu liegen scheint – beide Segmente damit unter der Dynamik des ersten Halbjahres. Allerdings war die Vergleichsbasis sehr anspruchsvoll. Die Unit Economics würden sich weiter verbessern, gestützt durch höhere Umschlagsgeschwindigkeiten und gestiegene Gross Profits Per Unit (GPU) infolge der Einführung des neuen Handelssystems. Das Management erwartet für Q4 eine erneute Wachstumsbeschleunigung und bestätigte die Guidance für das GJ26. Wir belassen unsere Schätzungen unverändert und bestätigen unser Kursziel von EUR 35,00 sowie unsere KAUFEN-Empfehlung.
Vollständige AnalyseVeröffentlicht am: Wed, 07 Oct 2026 08:45:30 GMT
TKMS AG & Co. KGaA: Der nächste milliardenschwere Auftrag rückt näher an den festen Auftragsbestand
KAUFEN
Deutschland kommt der Bestellung von vier zusätzlichen MEKO A 200 DEU Fregatten bei TKMS im Wert von EUR 5,3 Mrd. näher. Damit würde das F128 Programm auf acht Schiffe und ein Gesamtvolumen von EUR 11,6 Mrd. anwachsen. Das Scheitern des F126 Programms von Rheinmetall stärkt die Position von TKMS, da Termintreue zunehmend entscheidend ist und TKMS die Auslieferung des ersten Schiffes bereits für 2029 anstrebt. Damen Naval geht aus vergaberechtlichen Gründen gegen die Direktvergabe vor und hat eine Klage über EUR 4,7 Mrd. gegen die Bundesregierung eingereicht, nicht gegen TKMS, wodurch das direkte wirtschaftliche Risiko für TKMS begrenzt bleibt. Das zweite Los verlängert die Auslieferungssichtbarkeit bis 2035 und unterstützt das strukturelle Wachstum im Bereich Überwasserschiffe. Angesichts des starken Auftragsbestands sowie möglicher U-Boot Aufträge in Indien und Kanada bestätigen wir unsere KAUFEN Empfehlung und unser unverändertes Kursziel von EUR 140. Weitere Einblicke in den Sektor erhalten Sie auf unserer virtuellen Defense and Security Conference am 8. Oktober. Anmeldung unter: https://research-hub.de/conference/defense-and-security.
Vollständige AnalyseVeröffentlicht am: Wed, 07 Oct 2026 08:11:41 GMT
Rheinmetall AG: Insiderkäufe und gesenkte Q3-Schätzungen. HOLD
**Alternative Formulierungen:**
– *Kompakt (Headline-Stil):* „Insiderkäufe
Q3-Prognosen gesenkt – HALTEN“
– *Ausführlicher (Fließtext):* „Trotz Insiderkäufen haben wir unsere Schätzungen für das dritte Quartal reduziert. Wir bestätigen unsere Einstufung mit HALTEN.“
**Hinweise zur Terminologie:**
– **HOLD**: Im deutschsprachigen Research ist „Halten“ üblich. Viele Häuser verwenden aber auch im deutschen Text „Hold“ oder „Neutral“. Hier sollte die hausinterne Ratingskala gelten.
– **Insiderkäufe**: Das ist der etablierte Fachbegriff. Im regulatorischen Kontext spricht man auch von „Directors‘ Dealings“ bzw. „Eigengeschäften von Führungskräften“ (Art. 19 MAR).
– **Schätzungen gesenkt**: Je nach Kontext passen auch „Prognosen reduziert“ oder „Estimates nach unten angepasst“.
Der Rheinmetall Vorstand ist über die Share Ownership Guidelines, kurz SOG, eng an die Aktienkursentwicklung gekoppelt. CEO Armin Papperger hat seit 2023 rund EUR 13,8 Mio. in Rheinmetall Aktien investiert und damit mehr als das Vierfache seiner SOG Verpflichtung erreicht. Wir werten dies als starkes Vertrauenssignal. Im Gegensatz dazu waren bei den drei neueren Vorstandsmitgliedern bislang nur begrenzte freiwillige Aktienkäufe zu beobachten. Allerdings werden auch Aktien aus dem Long Term Incentive Programm auf die SOG Verpflichtungen angerechnet, was die Aussagekraft der bislang geringen Käufe relativiert. Angesichts der jüngsten Kursschwäche wären zusätzliche Käufe am offenen Markt dennoch ein positives Signal gewesen. Bislang blieben diese aus, wir rechnen jedoch in den kommenden Monaten mit weiteren Käufen. Separat dazu veranlasst uns die begrenzte Visibilität nach dem Q3 Pre-Close dazu, unsere Q3 Schätzungen zu senken. Wir reduzieren unsere Umsatzschätzung von EUR 3,9 Mrd. auf EUR 3,4 Mrd. und unsere EBIT Schätzung von EUR 740 Mio. auf EUR 650 Mio. HOLD, Kursziel EUR 1.050 bestätigt. Weitere Einblicke in den Sektor erhalten Sie auf unserer virtuellen Defense and Security Conference am 8. Oktober. Anmeldung unter: https://research-hub.de/conference/defense-and-security..
Vollständige AnalyseVeröffentlicht am: Wed, 07 Oct 2026 08:03:14 GMT
NORMA Group SE: Q3-Preview:: Temporäre Schwäche, strukturelles Potenzial
KAUFEN bestätigt
*Alternativen je nach Hausstil:*
– **Q3-Ausblick: Vorübergehende Schwäche, intaktes strukturelles Potenzial
Wir erwarten, dass NORMA ein schwächeres Q3 vorlegen wird, was vor allem die saisonale Schwäche und den anhaltenden Druck aus dem Abschwung in der Automobilindustrie widerspiegelt. Industry Applications (IA) bildet zwar ein wichtiges Gegengewicht, kann die Schwäche im Bereich Mobility & New Energy aufgrund seiner geringeren Größe jedoch nicht vollständig kompensieren. Vor diesem Hintergrund bleibt NewNORMA der zentrale Hebel, um die Organisation zu verschlanken, die Kostenbasis zu senken und die Effizienz zu steigern. Wir sehen 2026 als Übergangsjahr, in dem die Umsetzung wichtiger ist als die kurzfristige Ergebnisentwicklung. Eine Erholung im Automobilsektor dürfte dann auf einer schlankeren Kostenbasis einen stärkeren operativen Hebel (Operating Leverage) entfalten, während das wachsende IA-Geschäft zusätzliches Wachstum und eine breitere Diversifikation liefert. Nach dem Q3 Pre-Close Call senken wir unsere Schätzungen erneut, bestätigen jedoch unser BUY-Rating und unser Kursziel von EUR 23,00. NORMA-CFO Okan Celiker wird an unserer German Select Conference am 1. Dezember teilnehmen. Anmeldung hier: https://research-hub.de/events
Vollständige AnalyseVeröffentlicht am: Wed, 07 Oct 2026 07:07:47 GMT
United Internet AG: 1&1: Kapitalerhöhung erweitert strategische Optionen
KAUFEN
United Internet (UI) wird sich an einer 20%igen Kapitalerhöhung bei 1&1 beteiligen und dabei eine Darlehensforderung gegenüber 1&1 Versatel in Höhe von EUR 850 Mio. als Sacheinlage einbringen. Im Gegenzug erhält UI 35,35 Mio. neue 1&1-Aktien zu einem impliziten Ausgabepreis von EUR 24,05 je Aktie. Nach Vollzug wird sich die Beteiligung an 1&1 auf rund 89,32% erhöhen, einschließlich 1,29 Mio. Aktien, die bereits im Rahmen des laufenden Aktienkaufmandats erworben wurden. Wir bewerten die Transaktion positiv. Neben einer deutlichen Stärkung der Standalone-Kapitalstruktur von 1&1 ohne zusätzlichen Mittelabfluss für UI rückt UI durch den Deal sehr nahe an die strategisch bedeutsame Beteiligungsschwelle von 90% heran. Zwar hat das Management keine Pläne für einen Squeeze-out signalisiert, doch ein Überschreiten der 90%-Schwelle würde die strategischen Optionen hinsichtlich der künftigen Eigentümerstruktur von 1&1 erweitern. Wir belassen unsere Schätzungen unverändert und bestätigen unsere KAUFEN-Empfehlung mit einem Kursziel von EUR 30,00.
Vollständige AnalyseVeröffentlicht am: Tue, 06 Oct 2026 08:42:23 GMT
Hensoldt AG: Ukraine liefert ein Radar-MoU, das meiste geht an Diehl. VERKAUFEN
Merz‘ Kiew-Besuch brachte Rüstungsvereinbarungen über EUR 6,6 Mrd., doch der Hensoldt-Aspekt erscheint deutlich weniger spektakulär, als die Schlagzeile vermuten lässt. Hensoldt hat ein Memorandum of Understanding (MoU) über weitere großvolumige Radarlieferungen unterzeichnet, ohne Angaben zu Wert, Volumen oder Zeitplan. Zwar berichteten mehrere Medien von einem Satellitenauftrag, das Unternehmen selbst verweist jedoch ausdrücklich auf zusätzliche Radarsysteme. Damit dürfte es sich vor allem um eine Fortschreibung des bestehenden TRML-4D-Geschäfts handeln und nicht um ein neues Wachstumsstandbein. Die Ukraine zählt zu Hensoldts größten TRML-4D-Kunden, nach unserer Schätzung sind dort rund 50 Systeme im Einsatz. Selbst eine Wiederholung des Radarauftrags vom Juli 2025 über EUR 340 Mio. entspräche lediglich 11 % des für 2026E erwarteten Umsatzes, während die Aktie auf die Nachricht hin rund EUR 500 Mio. an Marktkapitalisierung hinzugewann. Das MoU bestätigt somit die robuste Radarnachfrage, entkräftet jedoch nicht unsere Bedenken hinsichtlich des Produktmix, der Software-Lücke und eines möglichen Umsatzhochs zu Beginn der 2030er-Jahre. SELL, Kursziel EUR 62,00. Gewinnen Sie tiefere Einblicke in den Defense- und Security-Sektor. Nehmen Sie an unserer Online-Konferenz am 8. Oktober teil: research-hub.de/conference/defense-and-security
Vollständige AnalyseVeröffentlicht am: Tue, 06 Oct 2026 08:05:09 GMT
RATIONAL AG: Q3-Vorschau: Kaufgelegenheit nach deutlicher Neubewertung – KAUFEN
Wir erwarten für Rational ein solides Q3 mit einem Umsatz von ca. EUR 333 Mio. (+6,5% yoy) und einer EBIT-Marge von 25,0%. Unterstützt werden sollte die Entwicklung durch eine weiterhin robuste Nachfrage in Europa, begrenzte Vorzieheffekte im Vorfeld der Preiserhöhung im Oktober, nachlassenden FX-Gegenwind sowie erste positive Effekte aus niedrigeren US-Zollsätzen. Demgegenüber stehen regionale Belastungen im US-Schulgeschäft, in China und in Japan. Auf Produktebene rechnen wir beim iVario mit einem Wachstum im niedrigen bis mittleren zweistelligen Prozentbereich, während sich das Wachstum beim iCombi wieder in Richtung eines mittleren einstelligen Niveaus bewegen dürfte. Insgesamt dürfte Q3 aus unserer Sicht vor allem die bestehende FY26-Guidance bestätigen, ohne die Investment-These wesentlich zu verändern. Das jüngste De-Rating scheint dabei eher auf das makroökonomische Umfeld, Sektorrotation sowie kurzfristige regionale Belastungen zurückzuführen zu sein als auf eine wesentliche Eintrübung des fundamentalen Ergebnisausblicks. Vor diesem Hintergrund sehen wir den Rückgang des KGV 2027E von ca. 31x auf ca. 21,4x als attraktive Kaufgelegenheit. Wir bestätigen unser KAUFEN-Rating und unser Kursziel von EUR 830,00.
Vollständige AnalyseVeröffentlicht am: Tue, 06 Oct 2026 08:00:44 GMT
TIN INN Holding AG: GJ 2025 unter Erwartungen, Geschäftsmodell angepasst, Schätzungen und Kursziel gesenkt, Abstufung auf HALTEN (von KAUFEN)
Der GJ25-Bericht von TIN INN offenbart eine deutliche Verfehlung sowohl der ursprünglichen Guidance als auch der mwb-Schätzungen. Ursächlich hierfür waren Projektverzögerungen im zweiten Halbjahr sowie Finanzierungsengpässe, die die Expansion auf sechs Hotels begrenzten (Guidance: 10). In deutlichem Kontrast zum ursprünglich positiven Ausblick des Managements sank das EBITDA auf -3,2 Mio. EUR und das EPS auf -0,36 EUR, wobei die Umstellung auf IFRS die Vergleichbarkeit einschränkt. Eine restriktive Kreditvergabe der Banken sowie eine nicht platzierte Anleihe führten zu Liquiditätsengpässen und erzwangen einen Schwenk hin zu einem Asset-light-Modell: Externe Investoren erwerben die Immobilien, während TIN INN diese fertigt und betreibt. Infolge dieser Umstellung war das Werk in Wassenberg im zweiten Halbjahr unterausgelastet. Die daraus resultierenden ungedeckten Fixkosten trieben die Konzernverluste, obwohl der Hotelbetrieb selbst profitabel war. Für FY26 erwartet TIN INN ein ausgeglichenes bis leicht positives Nettoergebnis. Wir passen unser Modell an einen langsameren Roll-out an und leiten daraus ein neues Kursziel von 7,00 EUR (zuvor: 11,50 EUR) ab. Wir stufen die Aktie auf HALTEN (zuvor: KAUFEN) ab. Das Potenzial für ein Re-Rating der Aktie dürfte begrenzt bleiben, bis TIN INN unter dem neuen Geschäftsmodell eine konsistente Umsetzung, eine verlässliche Cashflow-Generierung und eine Stabilisierung der Bilanz nachweist.
Vollständige AnalyseVeröffentlicht am: Tue, 06 Oct 2026 07:48:56 GMT
Rheinmetall AG: Q3-Pre-Close. Die Kriegsführung wandelt sich erneut
HALTEN
Rheinmetalls Q3-Pre-Close-Statement deutet auf ein weiteres solides Quartal hin, jedoch ohne offensichtlichen Beat. Das Wachstum liegt im Rahmen der Guidance für das GJ26 von 37% bis 42%, während das Ziel für die operative Marge von rund 19% bestätigt wurde. Wir modellieren für Q3 einen Umsatz von EUR 3,9 Mrd. und ein EBIT von EUR 740 Mio. und lassen unsere Schätzungen für das GJ26 unverändert. Das Statement bestärkt uns in unserer Einschätzung, dass Arminius zunehmend erforderlich ist, um die aktuelle Bewertung zu rechtfertigen, anstatt zusätzliches Upside zu liefern. Ohne das Programm läge unser Kursziel nach unseren Schätzungen rund 20% niedriger. Bemerkenswert ist zudem der Munitionsmix. 70% bis 80% der Aufträge entfallen inzwischen auf Munition mit erhöhter Reichweite (Extended Range). Dies unterstreicht das sich wandelnde Gefechtsfeld und die wachsende Bedeutung von Drohnen. Das größte Upside-Potenzial sehen wir weiterhin in den USA, insbesondere beim XM30. Zudem könnten aufkommende Lasertechnologien die Ökonomie der Kriegsführung erneut grundlegend verändern. Der CMD wird von entscheidender Bedeutung sein. HALTEN, Kursziel von EUR 1.050 bestätigt. Weitere Einblicke in den Sektor erhalten Sie auf unserer virtuellen Defense and Security Conference am 8. Oktober. Anmeldung unter: https://research-hub.de/events.
Vollständige AnalyseVeröffentlicht am: Tue, 06 Oct 2026 07:44:39 GMT
-
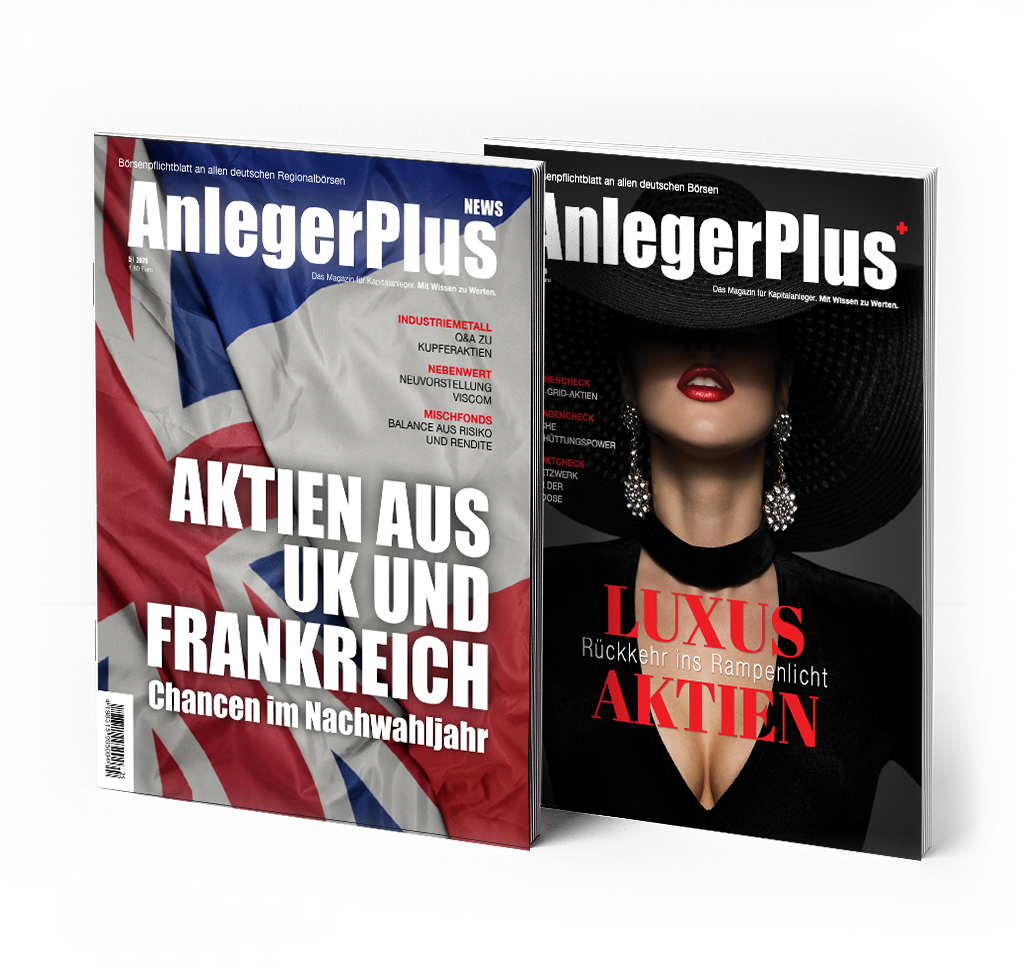
Aktuelle Ausgabe PRINT
 5,00 €
Ausgabe: 9/2026
-
Aktuelle Ausgabe NEWS
 2,50 €
Ausgabe: 9/2026
AnlegerPlus-Magazine
Unsere Magazine liefern fundierte Analysen, praxisnahe Strategien und unabhängige Einschätzungen rund um Aktien, ETFs, Fonds und Zertifikate. Zielgerichtet für Anleger, die Chancen erkennen und Risiken verstehen wollen. Mit AnlegerPlus und den kompakten AnlegerPlus News erhalten Sie alle zwei Wochen das Wesentliche für Ihre Geldanlage – verständlich, fokussiert und immer auf den Punkt.